数字货币流通示意图怎么画?央行、银行、商户三层关系全讲透
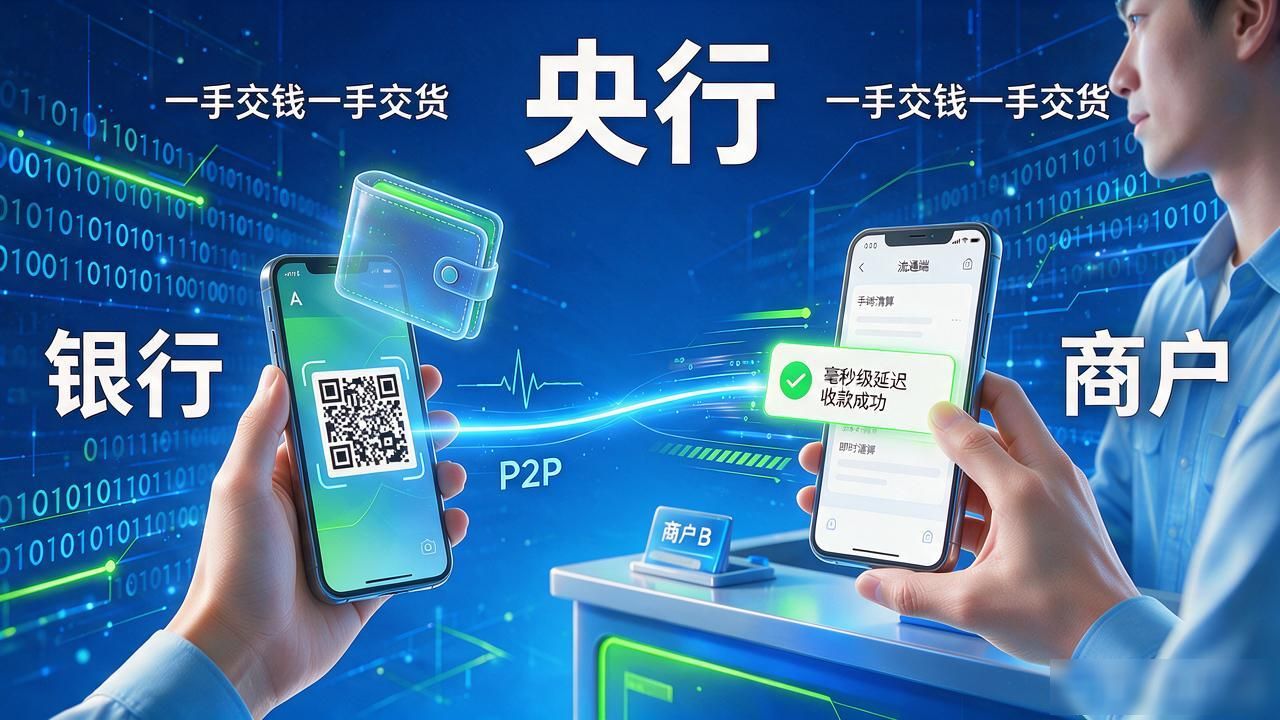
数字货币流通示意图怎么画?央行、银行、商户三层关系全讲透 画一张数字货币流通示意图,核心就一条主线:央行铸币、银行分发、商户和个人消费、再回央行销毁。很多人觉得数字货币就是"电子钱",但它的流通链路跟现金、银行转账都不一样,中间少了清算环节,这是整张图里最容易被忽略的关键细节。 发行端画两段箭头。央行把数字货币"铸"出来,通过商业银行数字钱包下发给公众。这里要注意,商业银行不是"创造"数字货币,它
数字人民币绿卡通咋开通 到底安不安全 我在银行柜台干了十一年,前两年数字人民币推广开,每天都有大爷大妈问"绿卡通是不是又换了"。说白了,数字货币绿卡通就是数字人民币的实体载体,你手里那张卡往钱包里充了数字人民币,刷一下就能花,跟以前纯存款的银行卡不是一回事。 以前绿卡通是借记卡,存了多少钱才能花多少。现在卡里多了个数字人民币钱包,你从钱包转过来的是央行发行的数字货币,离线都能付,手机没信号、没电,
数字货币实盘套利怎么操作,别再拿真金白银交学费了 在币圈泡了五年,做过现货、合约、套利,我越来越确信:数字货币实盘套利的本质不是"无风险搬砖",而是价差博弈。很多人以为A所低价买、B所高价卖就能躺赚,手续费、提现延迟、滑点这些细节,足以把利润啃得干干净净。 在加密货币交易的各类策略中,我日常实操得最多的是跨所价差套利,这也是我反复验证后相对稳妥的操作方向。比如同一币种在币安和OKX两大主流交易平台
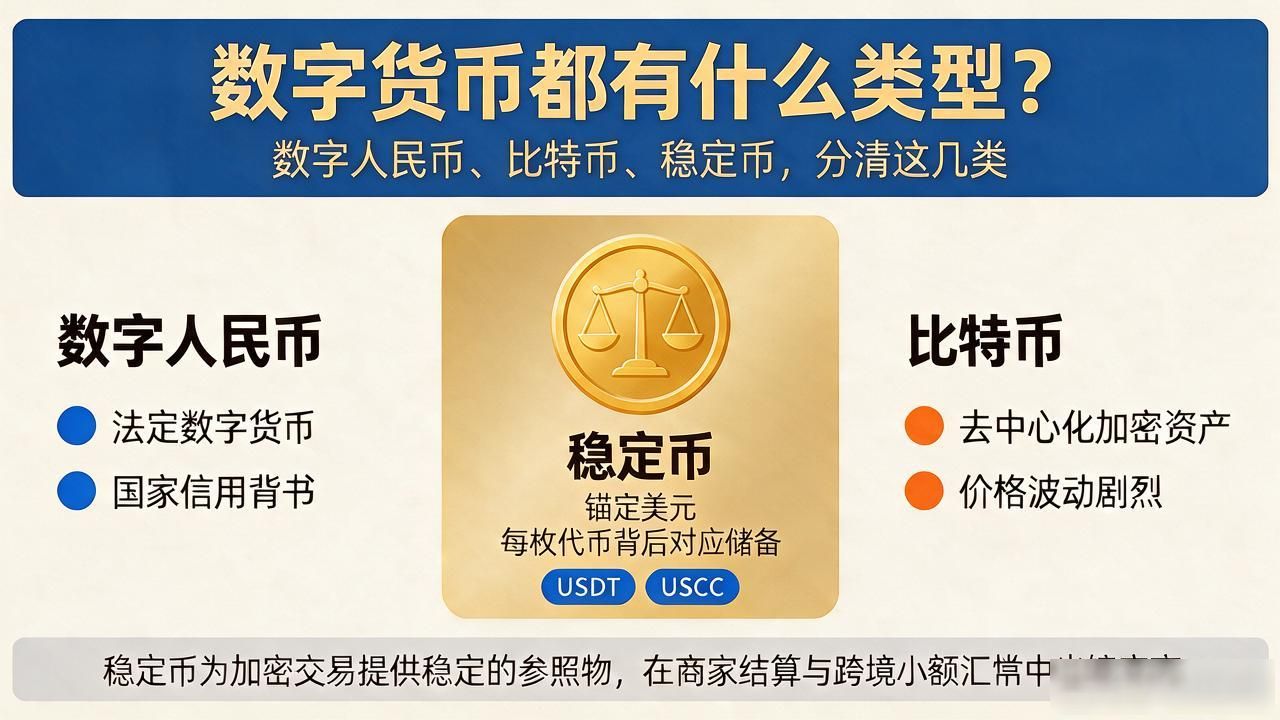
中国数字货币有哪几家?不止央行,这些企业也入了局 聊起中国数字货币,多数人脑子里蹦出来的就是数字人民币。但实际跑起来之后你会发现,这个生态里的"玩家"远不止央行一家。从发行、运营到技术支撑,涉及的企业和机构比想象的多,我简单捋一下。 在我国数字人民币的发行体系中,发行端有着明确且唯一的主体——中国人民银行,数字人民币作为法定数字货币,始终由央行进行统一的发行与管理,保障其法定地位与发行秩序。 运营
数字货币贬值率有多猛?老币民算笔账,让你不再看糊涂 盯了八年K线,我对"数字货币贬值率"这四个字的理解,早就不是课本里那个冷冰冰的数字了。它不是财报里某行小字,是凌晨三点看到账户缩水时胃里发紧的感觉。今天把这些年攒下来的体感摊开来说,聊聊这个 rate 到底把多少人套在了山顶。 拿比特币来说,2021年4月摸到69000美元的时候,旁边工位的兄弟喊着"要上十万了"。半年后跌到28000,贬值率直接
imtoken钱包会被黑客攻破吗 作为一枚在DeFi圈摸爬滚打多年的老玩家imtoken钱包会被黑客攻破吗,我深知“黑客攻击”这四个字对数字资产持有者而言意味着什么。很多人总担心中心化交易所会出事,但对于imToken这类非托管钱包,情况完全不同。钱包本身只是资产的管理工具,并不直接存储你的私钥,而是通过签名交易来确认所有权。这种去中心化设计天然杜绝了单点故障,黑客无法通过远程入侵服务器来批量盗取
数字货币支付选哪种币种 站在一线交易者的视角考量,数字货币支付的币种选择绝非简单的买卖操作问题,而是牵扯到资金安全保障、日常流通效率提升与交易成本合理控制的深层核心考量。 当前市场上流通的主流数字货币种类繁多,但真正能够适配日常支付场景需求的币种,往往需要具备高交易吞吐量、低廉手续费以及去中心化共识机制稳固的关键特性。 比特币虽具存储价值,但大额转账速度慢、手续费波动大,难以满足即时支付需求。许多
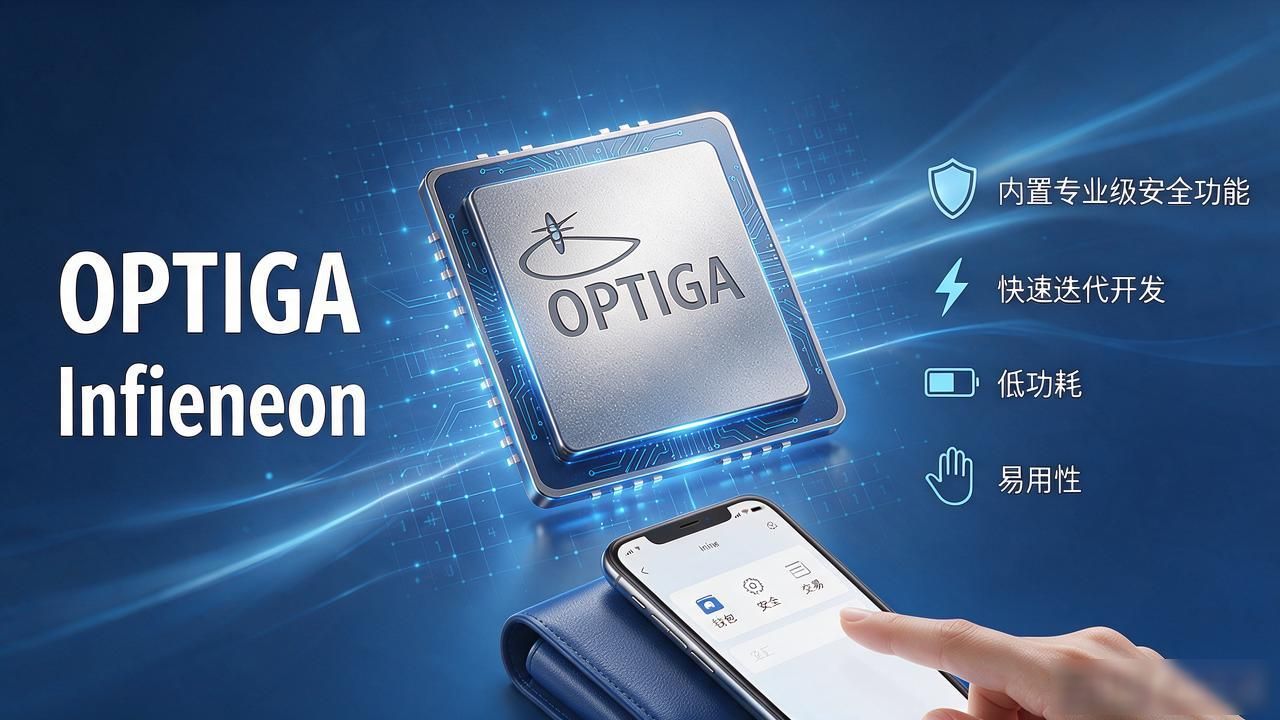
数字货币芯片选哪家 在数字货币硬件钱包领域,芯片选型是安全与成本的核心博弈。用户最关心的是哪款芯片能既保障私钥安全,又兼顾钱包的响应速度与续航能力,这直接决定了产品的市场生命力。 NXP的Secore系列是行业内久经考验的老牌安全选择,它所具备的抗侧信道攻击能力,已通过多年的市场应用与实践得到充分验证,能够为高安全需求场景筑牢防护基础。 该系列产品虽在初期开发环节存在些许门槛,但背靠NXP深厚的技
数字货币横盘多久能起飞?老韭菜的真心话 盯着K线在一条线上反复磨了三个月,心里比股票被套还难受。做现货这行十年,见过太多次“假摔真突破”和“真横盘假突破”。横盘不是死亡,是市场在喘气,把筹码从早期获利者手里洗到信仰坚定的新入场者手里。这个过程越漫长,一旦启动,爆发力越猛。 别盯着日线级别看,那只是噪音。真正决定方向的是周线级别的箱体高度。当价格在箱体下沿横盘超过八周,且成交量萎缩到峰值的三成以下,
央行数字货币资产 央行数字货币已跨越实验阶段,正式进入资产化管理的新周期。它不仅是支付工具的升级,更是国家金融基础设施的核心组成部分,正在重塑我们对货币价值的认知。 数字人民币的试点范围正持续稳步扩大,已覆盖零售消费、供应链金融及跨境贸易等与民生和产业关联紧密的关键领域,应用场景的拓展进一步强化了数字人民币在各类经济活动中的渗透度。 用户端的数字人民币钱包也逐步沉淀了小额日常资金,由此形成了颇具特